分析师/王涵
审核/小新
策划/Eason
伴随AI办公浪潮的全面席卷,2026年三季度,AI Agent正迎来重塑生产力的巨大机遇,并悄然跨越一道关键分水岭:Agent正从单纯的“智力涌现”,进化为能够独立接管业务闭环的“自主执行主体”。 随之而来的,是厂商竞争逻辑的底层转移——从追求模型的“能力上限”,转向考验Agent对业务的理解深度、复杂任务的执行能力与真实问题的解决效率。
产业热度持续攀升。据最新调查,超60%的美国大型企业已在构建或部署Agent,多智能体系统部署比例也从前两个季度的6%升至约25%;IDC预计,中国Agent市场规模将在2026年翻番至449亿元。
但热潮之下,落地落差同样醒目。Gartner判断,超四成Agent项目将在2027年底前被取消;一项覆盖150个真实部署的审计发现,118个仍保留着审批、异常处理或治理问责等人工控制环节。Agent已经进入企业,却距离真正获得自主执行的信任与权限仍有距离。
市场对Agent的期待,正从能力展示转向结果验证:不仅要能做,更要敢用;不仅要完成任务,更要真正交付业务结果。
三季度,AI办公超级入口形成,头部厂商积极拓展入口版图,拉新卡位与规模增长延续的同时,竞争同步加码业务深耕:谁更深地嵌入流程、理解上下文并交付可用结果,谁才能站稳根据地。
国内几家厂商的路线分化,背后是同一个逻辑:谁离企业的真实业务数据最近,谁就能在企业业务里扎下根。字节豆包工作深度融合飞书,让Agent拥有独立身份、权限和记忆,能够进入群聊、主动承接任务,从个人办公助手进化为团队协作伙伴;腾讯WorkBuddy以开放平台承接外部Agent接入,主打连接与权限,在企业授权范围内读取消息、文档、会议等;网易智企帝王蟹强调企业上下文的动态构建,将业务现场、多源知识、规则和流程持续组织到具体任务中,让 AI 更贴近企业真实业务运行;阿里千问办公依托钉钉,打通组织权限与业务流,数字员工执行记录全程可追溯。
海外厂商则直指原生工作流的重构。Claude合并Chat与Cowork统一入口,将文档、演示与设计原生嵌入对话,在单一上下文中直接交付成果;OpenAI将Codex并入新版ChatGPT桌面端,并推出面向多步骤办公任务、直接产出文档与演示文稿的ChatGPT Work;谷歌Gemini 则依托Gmail与Docs等存量场景,深度嵌入既有界面,在真实操作流中无缝接管办公任务。
超级入口的争夺仍在继续,但入口优势只是竞争的起点,接下来的比拼,是谁能真正深入企业的真实业务流之中。
编程仍是AI Agent落地最快的场景,但CircleCI三季度报告显示,编码Agent让feature分支工作流数增加约四成,主干吞吐量却几乎持平——写的速度在膨胀,验证与审查没有跟上。多Agent不再稀缺,缺的是节点交接、质量门控和回退机制。
厂商也在同步将注意力放到节点之间的质量关卡上。GitHub HydraFusion在运行时编排,构建包含起草、质量门控、跨模型审查与升级回退的自动化闭环,替代了传统的人工任务选型模式;Cursor Projects把协调者从执行中独立出来,专门负责拆解、派发和推进。国内阿里云Qoder在编排层引入QA与Review专家节点,把质量门控做成流程的一部分;腾讯云CodeBuddy Code支持A2A协议,让Agent互相调用、接力干活,节点交接协议化。
企业级AI Coding的分水岭已不在模型强弱,而是节点接得稳不稳。能写只是入场券,让每个节点的输出顺利进入下一环,才是下一程的竞争力。
行业智能体在三季度完成了一次静默的重心迁移:厂商竞速的主轴从模型能力或场景数量,变成谁有能力把安全、可信、可审计嵌入到行业真实的生产系统里。
金融智能体厂商的共同动作,是把“问责”从部署后的合规项前移为平台入口和商业前提。华为云9月发布金融启元Agentic AI解决方案方案,基于金融级开源智能体平台,将构建、运行、管理与治理集成于同一平台,让治理从“事后补丁”变为“全程内嵌”。蚂蚁数科9月推出Agentar金融版,以全链路双向安全校验、支持运行过程可追溯、可审计,把可信做成可交付能力。海外厂商则把信任写进契约:Salesforce Agentforce依托Einstein Trust Layer做动作审计和角色访问控制,计费与“无人工升级的成功解决”绑定——信任不再只是合规条款,而是收入模型的前提。
医疗智能体厂商的可信之争,正在迈入“推理过程可查验”的深水区。OpenEvidence在9月发布医学检索模型系列,用可追溯的证据链换取医生信任。国内厂商则把验证对象从最终答案推向了推理与执行过程:京东健康JoyAI-MedCode将临床指南编译为可执行代码,使诊疗建议可逐条回溯、操作流可审计重放;华为云联合瑞金医院发布的RuiPath 2.0病理大模型,首次在组织学亚型、浸润深度等维度实现更精确的病理诊断可解释性,让AI诊断结果可信可用。海外的可信锚在证据链的源头,国内的可信则落在从推理到执行的每一个可查验的环节上。
工业制造智能体的价值标尺,从“模型有多聪明”转向“动作是否安全、可验证、可接管”——这要求智能体在物理约束和人工闸门内完成受控执行,而非追求无限制的自主决策。卡奥斯天驭平台以物理机理约束来抑制“幻觉”,坚持“先仿真验证、再下发产线”,智能体跑通仿真后才具备触碰真实设备的资格。西门子Eigen工程智能体同样将工程输出锁定在仿真测试与人工审核之后,9月与长三角108家制造企业签约,把“验证前置”推向规模化。
算力基础设施的收费锚点正在切换:按卡时租赁,卖的是算力资源的使用权;按Token计费,则是将模型推理服务转化为可计量、可结算的服务。当Agent把推理拉成持续消耗,竞争焦点便从“有多少卡”转向“能稳定产出多少可计费的Token”。
三季度,这一逻辑的转变在国内厂商的布局中已率先落地。无问芯穹7月发布Agentic Infra战略,将Token工厂作为核心层,平台单日Token调用量较年初增长约40倍,95%以上推理任务与Agent相关。沐曦股份与魔形智能合作的万卡级“Token超级工厂”9月投产,首批集群就绪后 1至2 天完成模型上线,直奔产能交付。
海外商业规则的改写同样彻底。Together AI在7月获英伟达参投的8亿美元融资,明确Token工厂定位,IBM同期与其签署2.4亿美元推理集群协议,算力合作的价值正从GPU资源供给延伸至Token生产能力;CoreWeave发布的TCO报告则抛弃了GPU小时视角,转以“每百万Token成本”对标,其Serverless推理输出Token成本低15%。
当收费从“卡时租赁”变成“Token计费”,算力的价值就不再只取决于纸面的峰值性能,而在于生产环境中每天能稳定交付多少高质量的Token产能。
AI进入企业工作流的真正卡点,正从模型能力转向数据供给质量:过去拼的是数据规模,现在拼的是业务语义,高质量供给不再只是让AI看到更多数据,而是要让AI看懂数据背后的业务规则。
国内数翊科技的dataeasy摒弃了“猜SQL”的旧路,在内核层直接沉淀业务语义与计算逻辑,构建兼具业务上下文与执行能力的“可运行数据资产”,让Agent基于真实规则跑通业务闭环;博登智能则将高质量数据生产延伸至物理世界,通过马鞍山创新中心开展真实场景验证、失败案例回流与模型迭代,形成持续进化的数据闭环;海外Databricks推出的Genie Ontology则定位“企业统一上下文层”,持续从日常操作中提取业务知识,让Agent摆脱“盲人摸象”,基于验证过的业务定义执行。
当供给锚点从“数据规模”变成“业务可理解性”,AI数据服务的价值就不再取决于谁标得多、存得大,而在于谁能把企业知识转化为Agent能懂、能信的上下文,只有跨越了这层“业务脱节”的鸿沟,AI才真正从“能回答问题”走向“能完成工作”。
回看这个季度,全球企业级AI Agent头部厂商共同画出一条曲线:AI Agent的竞争,正在从“模型有多强”转向“交付有多稳”。
从办公到编程,从行业智能体到算力与数据,三季度的关键词不再是“能力”,而是“落地”。当Agent从演示走向生产,决定胜负的就不再是谁的模型更强,而是谁能把Agent安全地嵌进业务流程、稳定地交出结果、清晰地算清价值。这个季度只是开始,但方向已经清楚:能上生产的Agent,才是真正有价值的Agent。
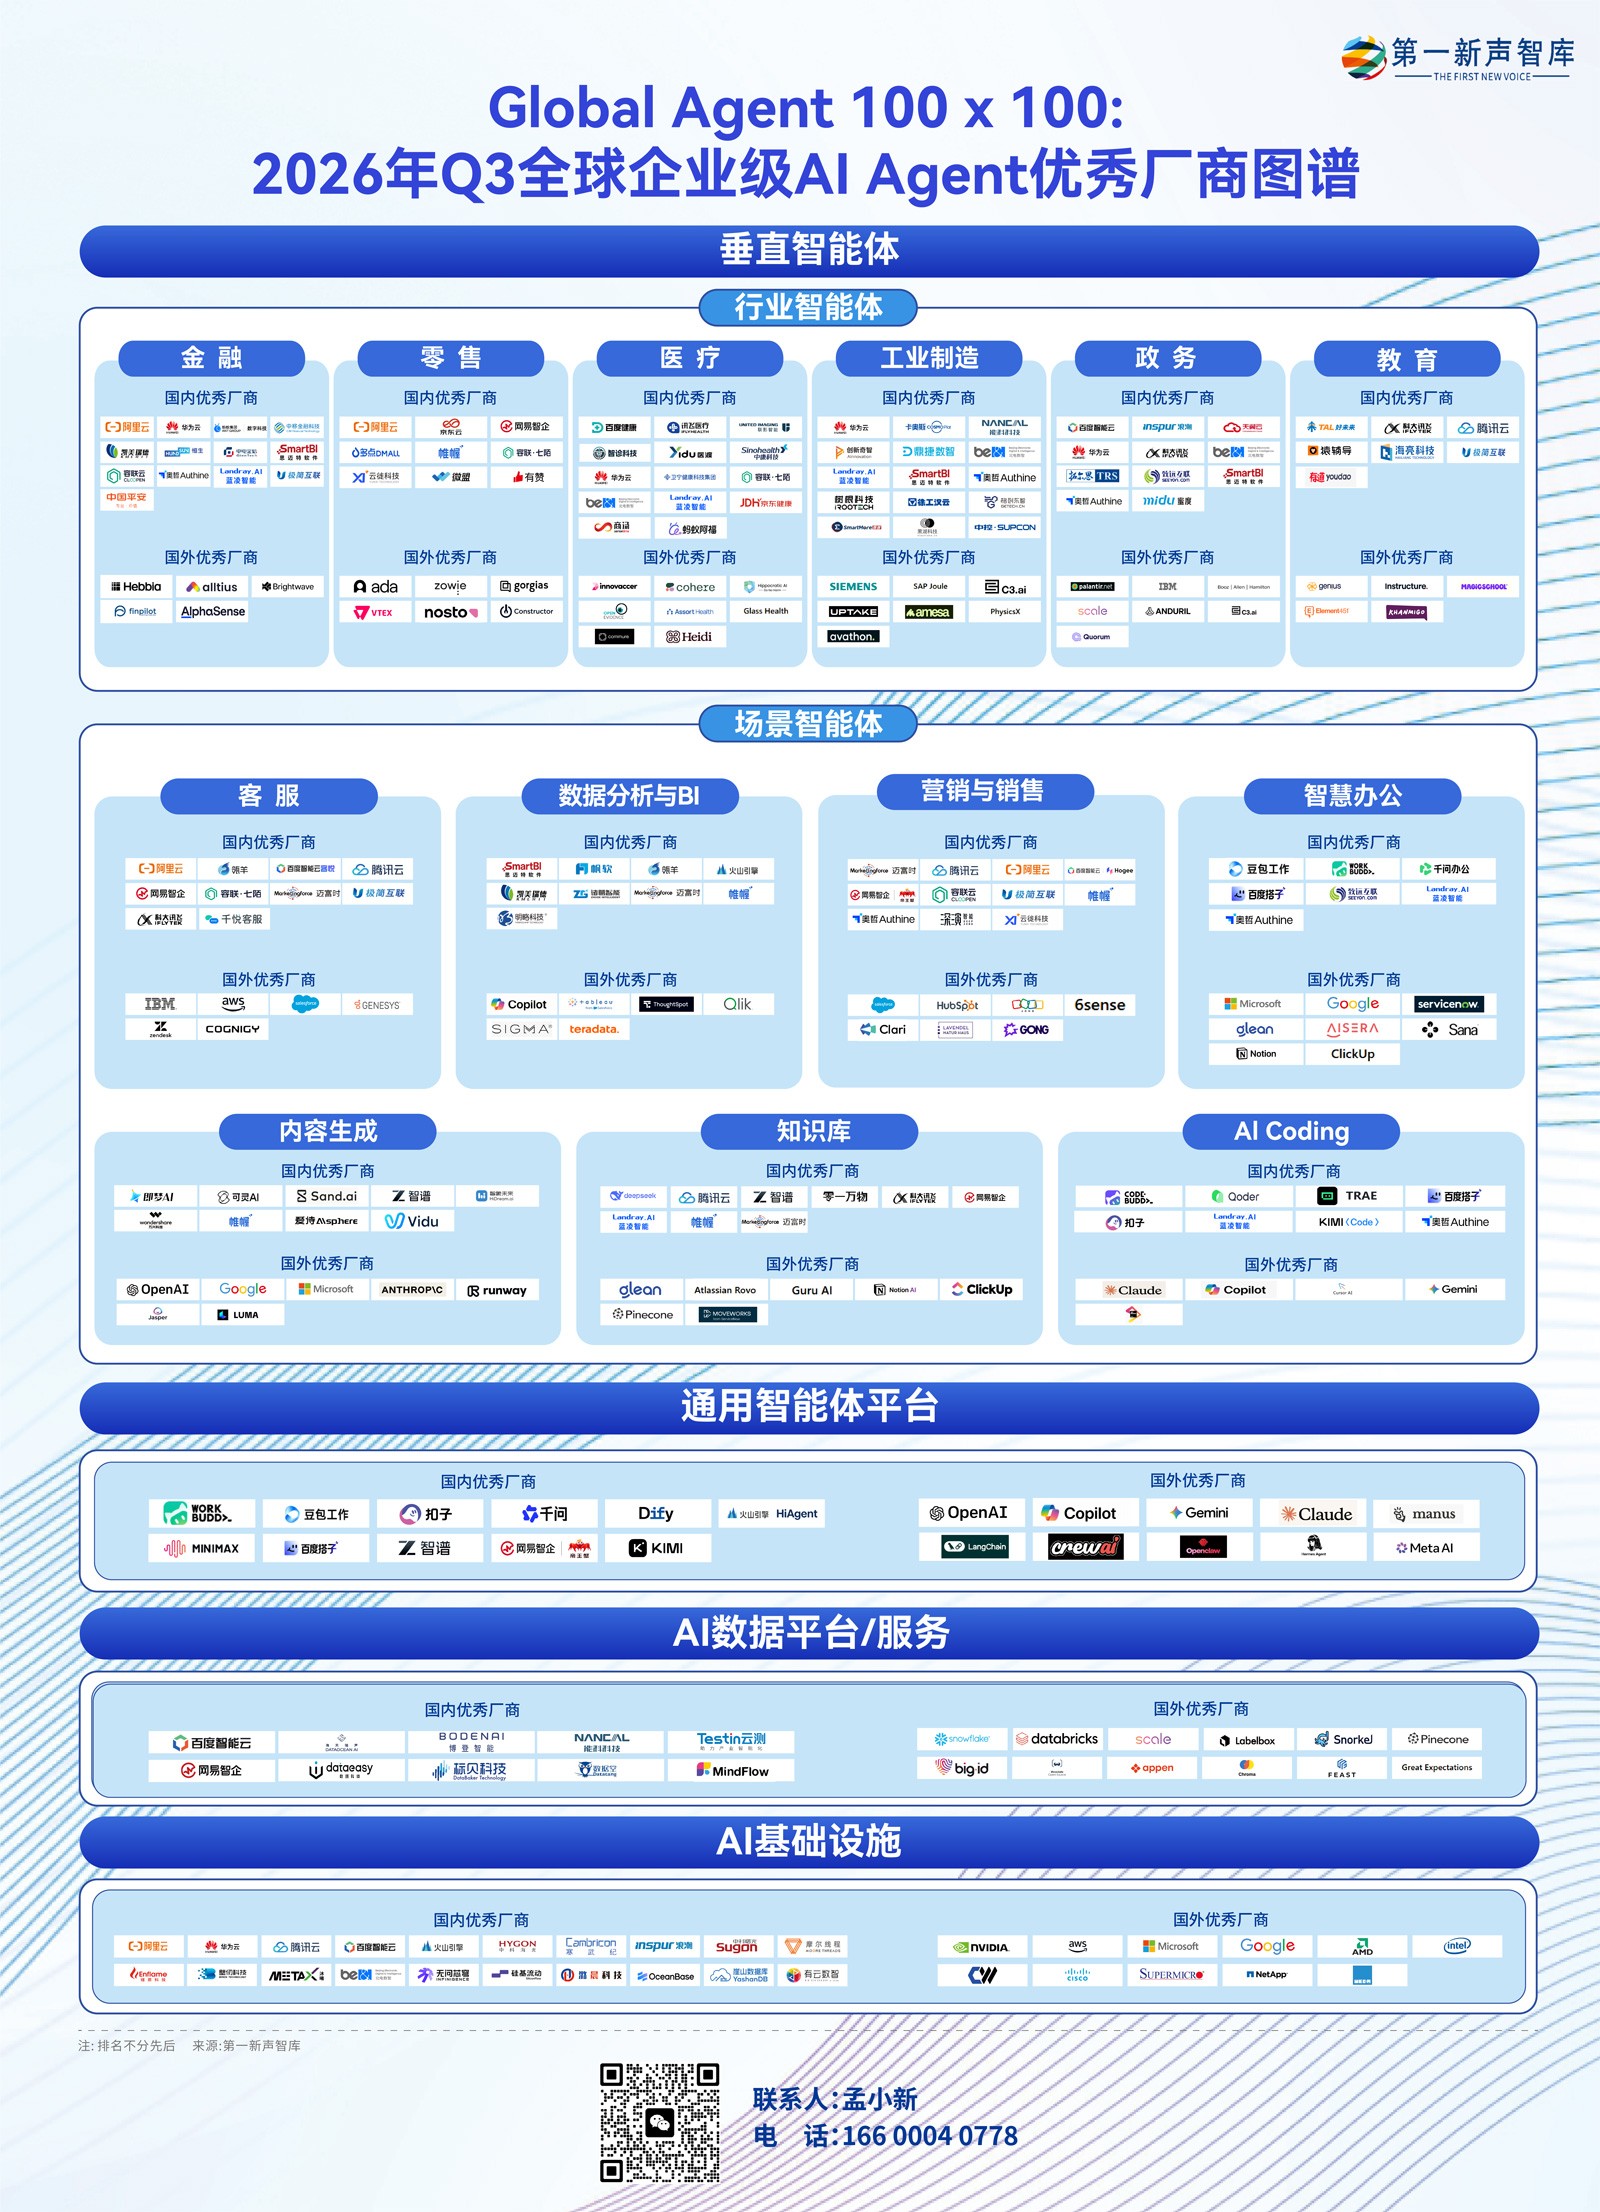
为了更好把握AI产业的发展现状、竞争格局、应用落地及未来走向,第一新声已连续五年深耕该领域,持续追踪全球AI演进脉络。截至目前,我们累计开展25轮系统化调研,完成超1200次问卷回收与专家深度访谈,并构建起涵盖AI产品系列、AI创新企业系列及AI Agent图谱系列在内的三大研究矩阵。现正式发布第26轮AI产业研究,AI Agent图谱系列最新成果——《Global Agent 100 x 100:2026年Q3全球企业级AI Agent优秀厂商图谱》。
本次图谱评选由第一新声智库团队执行,经过多轮深度调研,从企业实际营收表现、核心产品迭代节奏、行业标杆客户落地成效,以及重大招投标项目等多元维度,系统评估全球企业级AI Agent厂商在2026年第三季度的综合竞争力。国内厂商以自主申报与调研数据为主,海外厂商以公开财报、官方发布及第三方报告为主,双向交叉核验。
本图谱致力于以严谨的商业化落地能力与技术先进性为双重要求,为读者呈现一份兼具市场真实性与演进方向感的权威参考,助力企业管理者、技术决策者及行业投资者在AI Agent浪潮中精准锚定方向,赢得先机。